Báo cáo thị trường logistics Việt Nam và thế giới tháng 8/2026, công bố ngày 9/9, đặt trọng tâm vào một loại chi phí khó đo đếm hơn giá cước: độ trễ giữa các khâu. Chỉ số Áp lực Chuỗi cung ứng Toàn cầu tháng 8 ở mức 1,06, cao hơn mức 0,94 của tháng 7 sau điều chỉnh, cho thấy hệ thống vận tải và giao nhận đang căng trở lại.
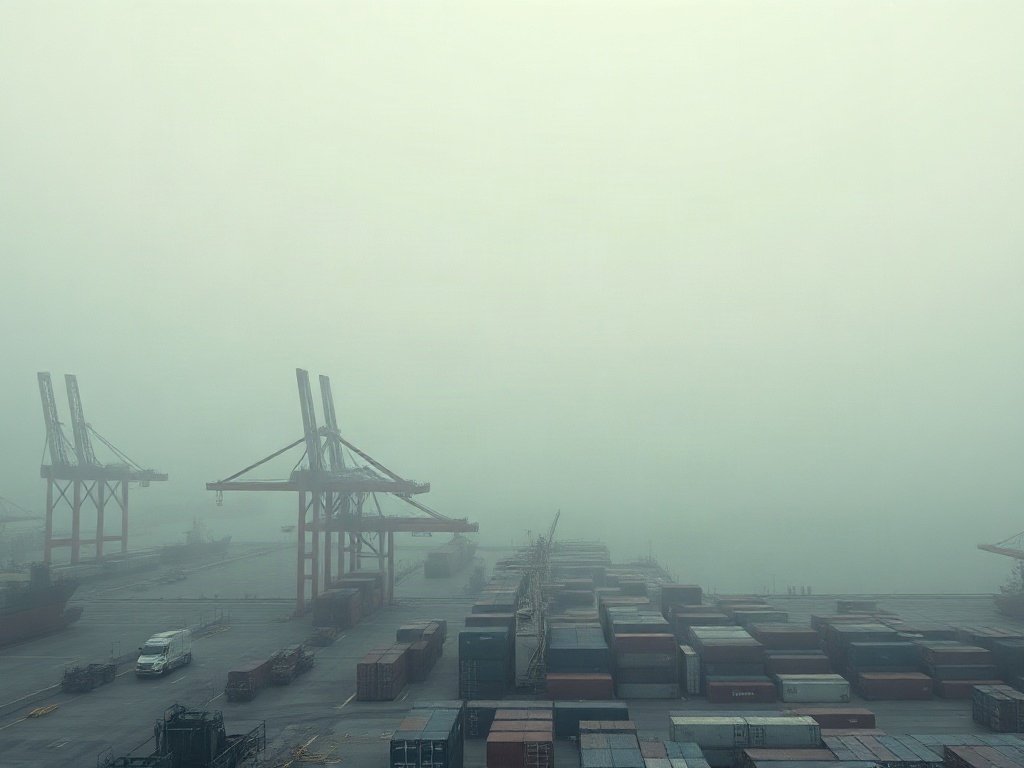
Dòng tàu container là nơi thể hiện rõ nhất. Đến đầu tháng 9, 3,92 triệu TEU, tương đương 11,4% đội tàu container toàn cầu, phải neo chờ. Khi khả năng tiếp cận tàu tại một số cảng bị ảnh hưởng, chủ hàng phải chấp nhận mức cước cao hơn. Chi phí vì thế không chỉ nằm trên bảng giá vận tải, mà còn nằm trong thời gian chờ đợi, kế hoạch giao nhận bị kéo dài và dòng tiền bị giữ lâu hơn ở hàng tồn kho.
Trong tháng 8 và tháng 9/2026, áp lực chi phí lưu kho, thủ tục thông quan và biến động thời gian vận chuyển quốc tế do các điểm nghẽn địa chính trị vẫn hiện hữu. Với Việt Nam, kim ngạch xuất nhập khẩu tháng 8 đạt 109,7 tỷ USD, gồm 54,79 tỷ USD xuất khẩu và 54,91 tỷ USD nhập khẩu; lượng hàng hóa vận chuyển ước 324 triệu tấn. Dòng hàng lớn khiến mỗi nhịp chậm ở cảng, kho bãi, chứng từ hay lịch tàu đều có thể lan sang các lô hàng kế tiếp.
Từ dữ liệu được công bố, rủi ro chuỗi cung ứng nằm ở sự phối hợp giữa các mắt xích. Trong trường hợp độ trễ giữa cảng, kho, thủ tục và lịch tàu kéo dài, doanh nghiệp có thể phải điều chỉnh đơn hàng, phân bổ lại tồn kho hoặc chấp nhận thêm chi phí để giữ tiến độ sản xuất và giao hàng. Báo cáo không công bố tuyến mới hay mức giảm chi phí đã đạt được, nên yêu cầu trước mắt là giữ nhịp kết nối giữa các khâu trong bối cảnh hệ thống còn chịu áp lực.
Nguồn tham khảo
– Cổng thông tin Logistics Việt Nam
– Cơ sở dữ liệu Logistics Việt Nam