Doanh nghiệp chế biến gỗ phải nộp 8% thuế giá trị gia tăng tại cửa khẩu để kịp đưa gỗ nguyên liệu về nhà máy, nhưng khi xin hoàn, cơ quan thuế lại xác định mặt hàng này không chịu thuế, theo Tuổi Trẻ. Điểm nghẽn được nêu tại hội thảo sáng 14/10 ở TP.HCM do HAWA đồng tổ chức.
Ông Nguyễn Liêm, Chủ tịch Công ty Lâm Việt, cho biết nếu không nộp thuế thì đơn hàng không được thông quan. Theo ông, doanh nghiệp của ông đang tồn đọng hàng tỉ đồng tiền thuế giá trị gia tăng nhập khẩu trong thời gian rất lâu.
Theo Tuổi Trẻ, ngành chế biến và xuất khẩu gỗ 8 tháng đầu năm đã chạm mốc 13,2 tỉ USD. Với các nhà máy phải nhập gỗ nguyên liệu, tiền thuế nằm chờ hoàn có thể làm tăng nhu cầu vốn lưu động.
Thuế đã nộp ở hải quan là điểm nghẽn cấp bách nhất
Theo Tuổi Trẻ, báo cáo tổng hợp của HAWA ghi nhận 5 nhóm vướng mắc lớn. Trong đó, việc xử lý các khoản thuế giá trị gia tăng đã nộp tại khâu hải quan nhưng bị từ chối hoàn ở cơ quan thuế là điểm nghẽn cấp bách nhất, cần một cơ chế phối hợp xử lý liên ngành.
Một vướng mắc khác nằm ở hồ sơ gỗ rừng trồng nhập khẩu. Dù doanh nghiệp đã có giấy phép xuất khẩu, chứng nhận xuất xứ, kiểm dịch thực vật, chứng chỉ quản lý rừng bền vững và định vị vùng trồng, nhiều nơi vẫn yêu cầu hợp pháp hóa lãnh sự hồ sơ.
Phát biểu tại hội thảo, theo Tuổi Trẻ, ông Trần Lê Huy, Phó chủ tịch kiêm Tổng thư ký Hiệp hội Gỗ và Lâm sản Gia Lai, nói: “Đây là hàng hóa thông thường thương mại quốc tế, không thể đi hợp pháp lãnh sự từ ông chủ rừng sang ông trung gian mua gỗ, vận chuyển, hãng tàu. Việc chờ đợi hợp pháp hóa lãnh sự kéo dài cả tháng trời, chi phí lưu kho bãi phát sinh còn lớn hơn tiền gỗ”.
Gỗ ngâm tẩm, sấy khô có còn là sơ chế thông thường
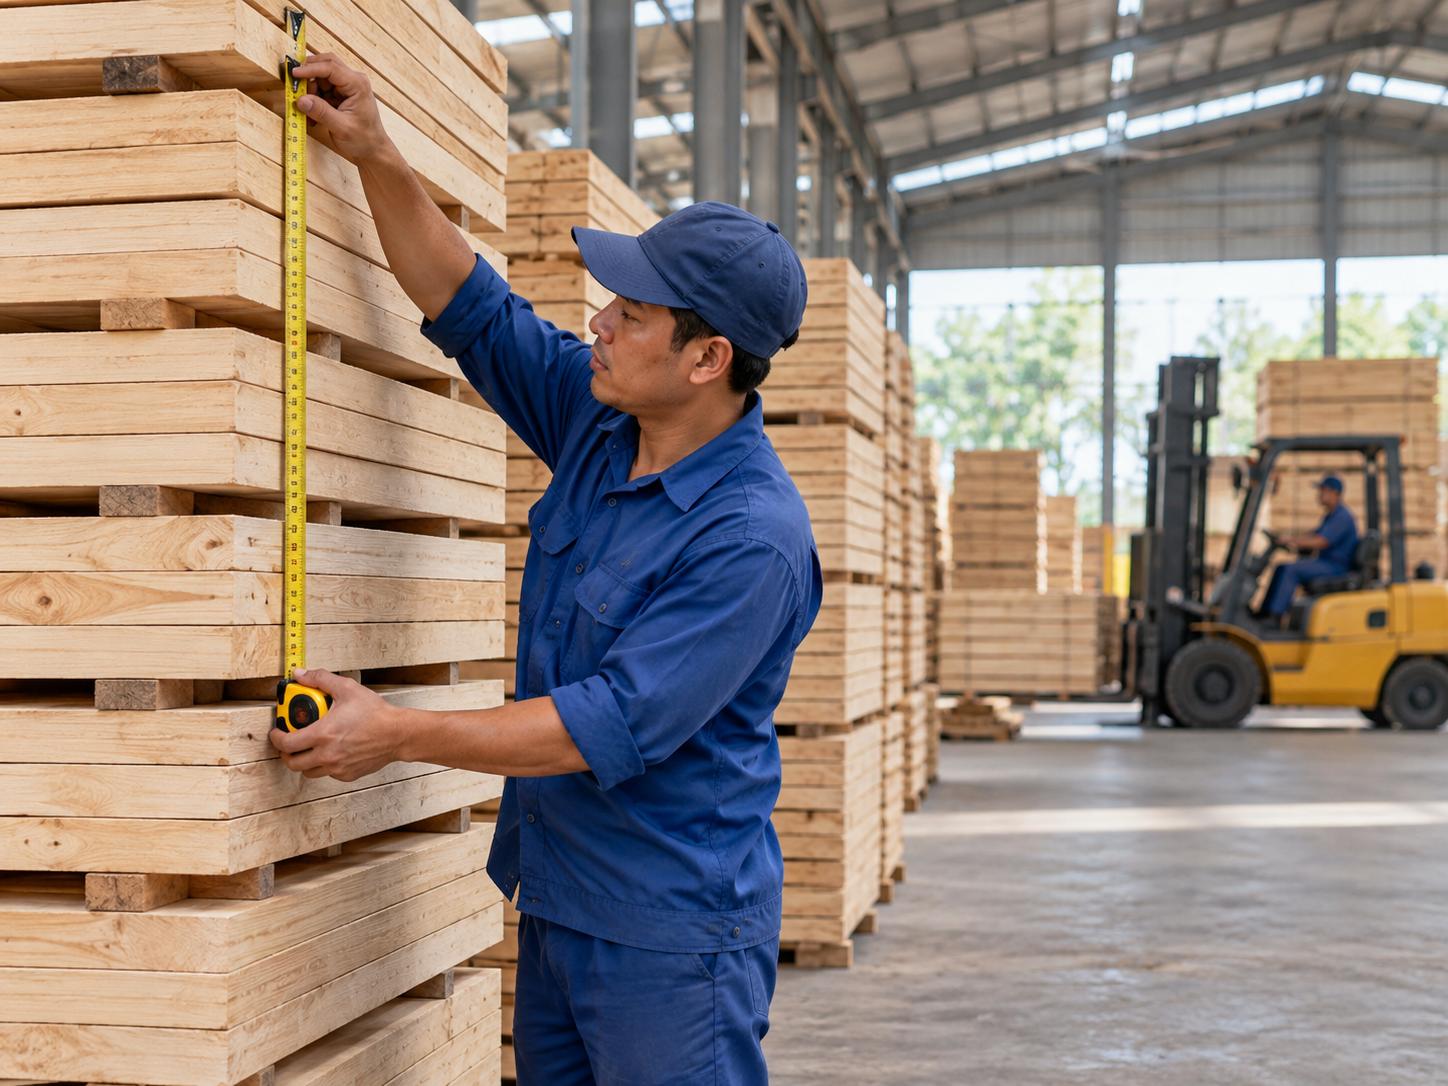
Khái niệm gỗ sơ chế thông thường cũng gây lúng túng. Theo Tuổi Trẻ, việc một số cách hiểu cho rằng gỗ đã ngâm tẩm hóa chất không còn là sơ chế thông thường đã khiến nhà máy xuất khẩu bị từ chối hóa đơn và chuỗi mua bán gỗ nguyên liệu trong nước bị gián đoạn.
Ở khâu xuất khẩu, ông Bùi Như Việt, Chủ tịch HĐQT Công ty CP Long Việt, phản ánh veneer sản xuất từ gỗ nhập khẩu đang chịu thuế xuất khẩu 10%. Theo Tuổi Trẻ, mức thuế này nhằm hạn chế xuất khẩu nguyên liệu thô trong nước, nhưng khi áp lên sản phẩm chế biến từ gỗ nhập khẩu lại làm giảm sức cạnh tranh so với đối thủ trong khu vực vốn áp thuế 0%.
Cơ quan quản lý chỉ ra căn nguyên và hướng tháo gỡ
Phía cơ quan quản lý đã nhận diện căn nguyên. Ông Nguyễn Chí Thanh, Phó trưởng Phòng Nghiệp vụ, Chi cục Hải quan khu vực 2, cho rằng quy định còn thiếu tiêu chí kỹ thuật định lượng: gỗ sấy ở nhiệt độ bao nhiêu, dùng hóa chất bảo quản nào thì được coi là sơ chế thông thường, bộ chứng từ xác nhận gỗ rừng trồng gồm những giấy tờ nào.
Theo ông, khi tiêu chí rõ ràng, hải quan và thuế sẽ có căn cứ phân loại, tiền thuế nộp thừa sẽ được bù trừ hoặc hoàn trả. Ông đề nghị các hiệp hội gửi kiến nghị cụ thể.
Bà Lâm Thanh Hồng, Phó trưởng Phòng Nghiệp vụ dự toán, Thuế TP.HCM, cho biết xác định rõ đối tượng chịu thuế ngay từ khâu hải quan là tiền đề để cơ quan thuế giải quyết khấu trừ, hoàn thuế thông suốt, theo Tuổi Trẻ.
Khoảng 2 giờ sáng 15/10, chúng tôi đọc lại bài của Tuổi Trẻ: bài không nêu tổng số tiền thuế giá trị gia tăng gỗ nguyên liệu đang tồn đọng của toàn ngành.
Mốc gần nhất là bộ kiến nghị cụ thể của các hiệp hội gửi cơ quan quản lý, rồi tới bộ tiêu chí kỹ thuật về gỗ sơ chế và chứng từ gỗ rừng trồng. Theo hải quan, khi tiêu chí được ban hành, khoản thuế nộp thừa sẽ có căn cứ để bù trừ hoặc hoàn.