Từ ngày 16/10/2026, doanh nghiệp dệt, nhuộm nhập sợi polyester từ Ấn Độ, Indonesia, Malaysia và Trung Quốc tiếp tục nộp thuế chống bán phá giá, mức chung từ 17,45% đến 54,90% tùy nước xuất xứ. Bộ Công Thương ban hành Quyết định 2652/QĐ-BCT ngày 13/10, gia hạn biện pháp thêm 5 năm, áp dụng đến hết ngày 15/10/2031.
Quyết định là kết quả rà soát cuối kỳ vụ việc mã ER01.AD10. Hàng bị áp thuế gồm sợi polyester định hướng một phần (POY), sợi dún polyester (DTY) và sợi polyester định hướng toàn phần (FDY), thuộc sáu mã HS. Đây là nguyên liệu đầu vào của các công đoạn dệt và nhuộm.
Mức thuế đi theo nước xuất xứ và tên nhà sản xuất
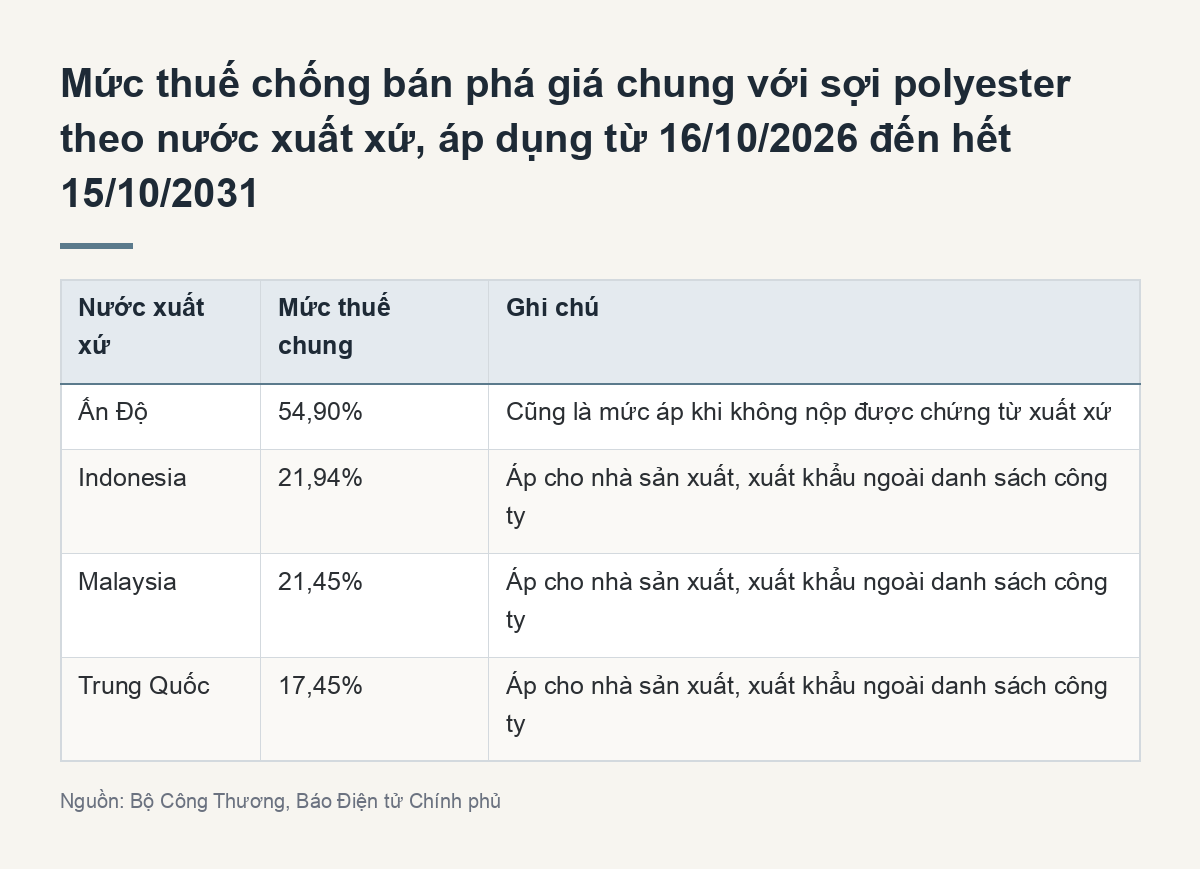
Theo Thông báo kèm quyết định, nhà sản xuất, xuất khẩu không có tên trong danh sách công ty chịu mức chung theo nước: 54,90% với hàng Ấn Độ, 21,94% với Indonesia, 21,45% với Malaysia và 17,45% với Trung Quốc. Mức chênh giữa các nước khá lớn. Vì vậy, nguồn mua mà bộ phận xuất nhập khẩu chọn sẽ quyết định trực tiếp chi phí của lô sợi.
| Nước xuất xứ | Mức thuế chung | Ghi chú |
|---|---|---|
| Ấn Độ | 54,90% | Cũng là mức áp khi không nộp được chứng từ xuất xứ |
| Indonesia | 21,94% | Áp cho nhà sản xuất, xuất khẩu ngoài danh sách công ty |
| Malaysia | 21,45% | Áp cho nhà sản xuất, xuất khẩu ngoài danh sách công ty |
| Trung Quốc | 17,45% | Áp cho nhà sản xuất, xuất khẩu ngoài danh sách công ty |
Mức thuế chống bán phá giá chung với sợi polyester theo nước xuất xứ, áp dụng từ 16/10/2026 đến hết 15/10/2031. Nguồn: Bộ Công Thương
Khâu giấy tờ cũng quan trọng không kém. Người khai hải quan không nộp được chứng từ chứng nhận xuất xứ sẽ chịu mức cao nhất 54,90%. Ngược lại, lô sợi có chứng từ xuất xứ từ một nước, vùng lãnh thổ ngoài bốn nước trên thì không phải nộp thuế chống bán phá giá.
Hải quan kiểm tra C/O hoặc chứng từ tự chứng nhận xuất xứ theo CPTPP, RCEP, EVFTA, UKVFTA, ATIGA hay hiệp định Việt Nam – Israel, cùng Giấy chứng nhận nhà sản xuất. Muốn được áp mức thuế riêng của một công ty trong danh sách, tên nhà sản xuất, nhà xuất khẩu trên hồ sơ phải trùng với tên trong Thông báo. Không trùng thì lô hàng nộp mức chung của nước xuất xứ.
Nguồn sợi trong nước có thêm thời gian để lớn lên
Lợi ích rõ nhất nằm ở khâu kéo sợi trong nước. Theo Cục Phòng vệ thương mại, trong thời gian áp dụng biện pháp, lượng nhập khẩu từ Ấn Độ, Indonesia và Malaysia đã giảm đáng kể so với đầu thời kỳ rà soát. Doanh nghiệp sợi trong nước có điều kiện tiếp tục đầu tư, mở rộng công suất, phát triển cơ sở mới, và tổng sản lượng thành phẩm tăng.
Theo cơ quan này, biện pháp góp phần giữ hoạt động sản xuất sợi trong nước, qua đó giữ nguồn nguyên liệu cho các công đoạn dệt, nhuộm ở hạ nguồn. Hướng đi này khớp với mục tiêu nâng tỷ lệ nội địa hóa của ngành dệt may.
Với nhà máy dệt, nhuộm, tác động đi theo hai hướng. Nếu tiếp tục mua sợi từ bốn nước bị áp thuế, chi phí nguyên liệu nhập sẽ cộng thêm khoản thuế tương ứng với nước xuất xứ. Nếu chuyển một phần đơn hàng sang nhà cung cấp nội địa hoặc nguồn có chứng từ xuất xứ ngoài bốn nước, lô sợi đó không chịu khoản thuế này.
Hàng Trung Quốc vẫn tăng trong thời kỳ rà soát
Cơ quan điều tra kết luận sợi từ bốn nước vẫn được bán phá giá vào Việt Nam trong thời kỳ rà soát. Lượng nhập khẩu từ các nước bị điều tra tiếp tục tăng, đặc biệt là hàng xuất xứ Trung Quốc, nước có năng lực sản xuất và xuất khẩu sợi polyester lớn. Một số thị trường nước thứ ba cũng đang duy trì biện pháp phòng vệ với sản phẩm này, nên theo cơ quan điều tra, nguy cơ hàng chuyển hướng sang Việt Nam sẽ tăng nếu thôi áp thuế.
Phía sản xuất trong nước cải thiện một phần, nhưng các chỉ số về sản lượng, hiệu suất sử dụng công suất, thị phần, tồn kho, lợi nhuận, năng suất lao động, đầu tư và dòng tiền vẫn có diễn biến bất lợi. Khoảng 2 giờ sáng 15/10, chúng tôi mở thông báo trên trang Bộ Công Thương và tệp quyết định kèm theo. Văn bản chỉ nêu xu hướng nhập khẩu tăng hay giảm, không công bố lượng hay giá trị nhập khẩu sợi polyester trong thời kỳ rà soát.
Một lộ trình kéo dài khoảng 10 năm
Biện pháp được áp lần đầu theo Quyết định 2302/QĐ-BCT ngày 13/10/2021. Cuộc rà soát cuối kỳ khởi xướng theo Quyết định 3013/QĐ-BCT ngày 16/10/2025. Quyết định mới thay thế văn bản năm 2021 cùng các quyết định sửa đổi, rà soát sau đó. Tính từ tháng 10/2021 tới hết 15/10/2031, nhóm sợi này chịu thuế chống bán phá giá khoảng 10 năm.
Các quyết định miễn trừ đã ban hành trước ngày quyết định mới có hiệu lực vẫn được thực hiện đến hết thời hạn của từng quyết định. Doanh nghiệp đang có quyết định miễn trừ vẫn dùng được quyết định đó cho tới khi hết hạn.
Mốc gần nhất là ngày 16/10. Từ đó, Bộ Công Thương phối hợp với các cơ quan liên quan giám sát việc thực thi dựa trên thông tin hải quan cung cấp về nhập khẩu hàng bị áp thuế và hàng có khả năng lẩn tránh biện pháp. Số liệu đó sẽ cho thấy lượng sợi từ bốn nước có tiếp tục tăng như trong thời kỳ rà soát hay không.