Một cảng, một chủ sở hữu
Ngày 23/4/2026, AG&P LNG (công ty con của Nebula Energy) công bố tăng cổ phần sở hữu tại Cảng LNG Cái Mép (tỉnh Bà Rịa-Vũng Tàu) từ 49% lên 100%, đối tác Hai Linh Company Limited rút khỏi dự án. Đây là bước cuối trong một quá trình đã kéo dài nhiều năm — AG&P LNG lần đầu mua 49% cổ phần từ năm 2024, và đến nay nắm trọn quyền vận hành.
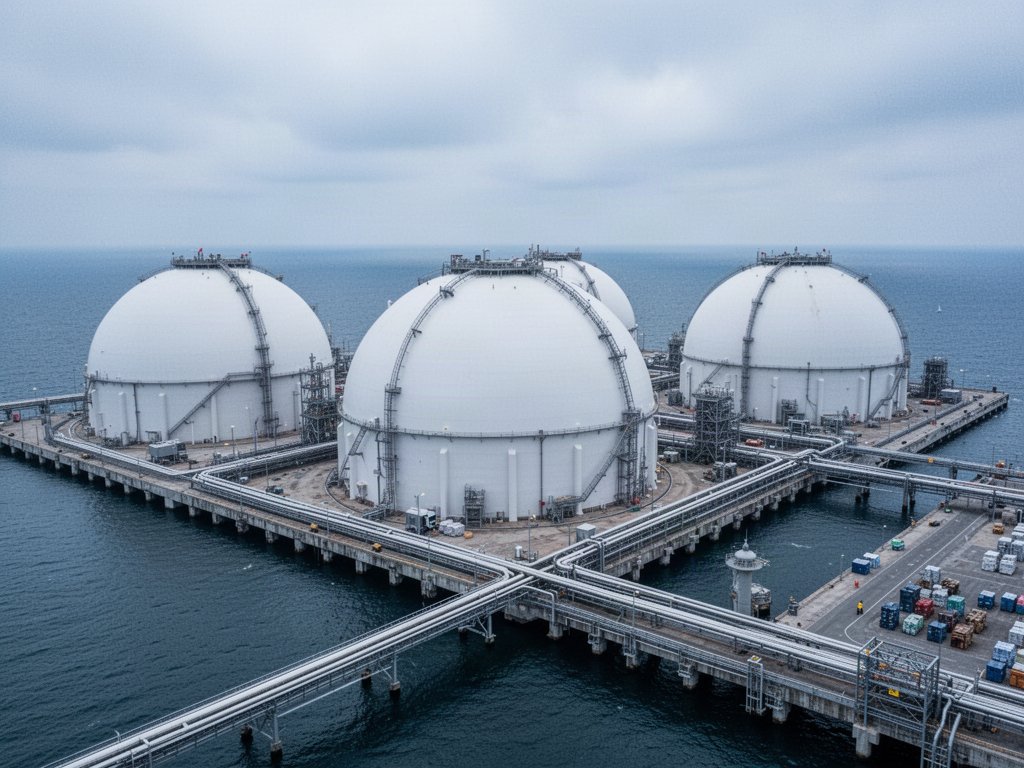
Cảng Cái Mép không nhỏ: gồm ba bồn chứa với tổng dung tích khoảng 220.000 m3, được vận hành thương mại từ năm 2025, có kết nối đường ống tới cụm nhà máy điện khí lớn nhất Việt Nam với công suất khoảng 3,9 GW. Từ nay, mọi quyết định về lịch tiếp nhận tàu, tốc độ tái khí hóa và ưu tiên khách hàng tại cảng này đều nằm trong tay một chủ sở hữu duy nhất, thay vì phải đồng thuận giữa hai bên như trước.
Một hợp đồng, một nhà cung cấp
Gần như cùng thời điểm, ở một cảng khác, một bước dịch chuyển tương tự đang diễn ra. Petrovietnam Gas (PV Gas) trao hợp đồng cung cấp khí LNG dài hạn đầu tiên cho Shell, khối lượng khoảng 400.000 tấn/năm, giao hàng theo điều kiện DES (delivered ex ship) tới Cảng LNG Thị Vải, thời hạn hợp đồng từ 2027 đến 2031. Đây là cảng khác — không phải Cái Mép — và thuộc một chủ khác: Thị Vải do PV Gas vận hành.
Cảng LNG Thị Vải là cảng nhập khẩu LNG đầu tiên của Việt Nam, đi vào hoạt động từ năm 2023, công suất hiện tại 1 triệu tấn/năm. PV Gas có kế hoạch mở rộng lên 3 triệu tấn/năm. Nhưng ngay ở công suất hiện tại, khối lượng hợp đồng với Shell đã chiếm khoảng 40% tổng công suất cảng — một tỷ trọng lớn cho một hợp đồng đơn lẻ, đặc biệt khi đây là hợp đồng dài hạn đầu tiên PV Gas từng ký, thay thế cho mô hình mua giao ngay đã áp dụng từ khi cảng khai trương.
Hai cảng khác nhau, cùng một hướng đi
Điểm đáng chú ý không phải từng sự kiện riêng lẻ, mà là việc chúng xảy ra cùng lúc, ở hai mắt xích khác nhau của cùng một chuỗi. Một bên là quyền sở hữu hạ tầng vật lý (cảng Cái Mép) tập trung về một công ty. Một bên là quyền cung cấp nguyên liệu (khí cho Thị Vải) tập trung về một nhà cung cấp. Cả hai đều là những nút thắt mà nếu có trục trặc — kỹ thuật, tài chính hay địa chính trị — sẽ ảnh hưởng trực tiếp đến nguồn cung khí cho các nhà máy điện phía sau, không có phương án dự phòng tức thời từ một đối tác thứ hai.
PV Gas vẫn duy trì hợp đồng riêng cho các nhà máy điện: PV Gas và PetroVietnam Power đã có hợp đồng 25 năm cho các nhà máy điện khí LNG Nhơn Trạch 3 và 4, vận hành thương mại từ năm 2025, cam kết ban đầu khoảng 530 triệu m3/năm trong 5 năm đầu. Điều này cho thấy mô hình hợp đồng dài hạn không phải mới với PV Gas ở phía tiêu thụ — cái mới nằm ở phía nguồn cung, khi lần đầu tiên đơn vị này cam kết dài hạn với một nhà cung cấp khí nước ngoài duy nhất.
Quy hoạch còn cách xa thực tế
Bối cảnh rộng hơn cho thấy vì sao việc chốt nguồn cung ổn định lại quan trọng. Theo Quy hoạch điện VIII điều chỉnh, mục tiêu 22 GW công suất điện LNG mới ban đầu đặt cho năm 2030 đã được xác nhận không thể hoàn thành đúng hạn; một phần mục tiêu này được dời sang giai đoạn đến năm 2035, trong khi LNG được quy hoạch chiếm khoảng 9,5-12,3% tổng công suất nguồn điện vào năm 2030. Nói cách khác, ngay cả khi hạ tầng cảng và hợp đồng cung cấp đang được củng cố, tốc độ xây dựng nhà máy điện khí LNG thực tế vẫn chậm hơn kế hoạch ban đầu — chốt được nguồn khí không tự động đồng nghĩa có đủ nhà máy để tiêu thụ đúng lịch.
Câu hỏi cho giai đoạn tới không phải liệu Việt Nam có đang xây dựng chuỗi LNG hay không — điều đó đang diễn ra rõ ràng qua hai sự kiện trên. Câu hỏi là liệu PV Gas có ký thêm một hợp đồng dài hạn thứ hai với nhà cung cấp khác để phân tán bớt sự phụ thuộc vào Shell, hay chuỗi cung ứng LNG quốc gia sẽ tiếp tục vận hành với ngày càng ít đầu mối hơn ở cả hai đầu: sở hữu cảng và nguồn cung khí.